 Actu-Environnement

 Trouver un emploi


Le panorama Emploi-Environnement 2026 des métiers des déchets et de l'économie circulaire se montre particulièrement instructif et connecté aux évènements économiques, géopolitiques et réglementaires survenus depuis 2023. Près de 10 000 offres d'emploi ont été passées au crible depuis lors. Voici ce qu'elles révèlent.
Une industrie sous tension
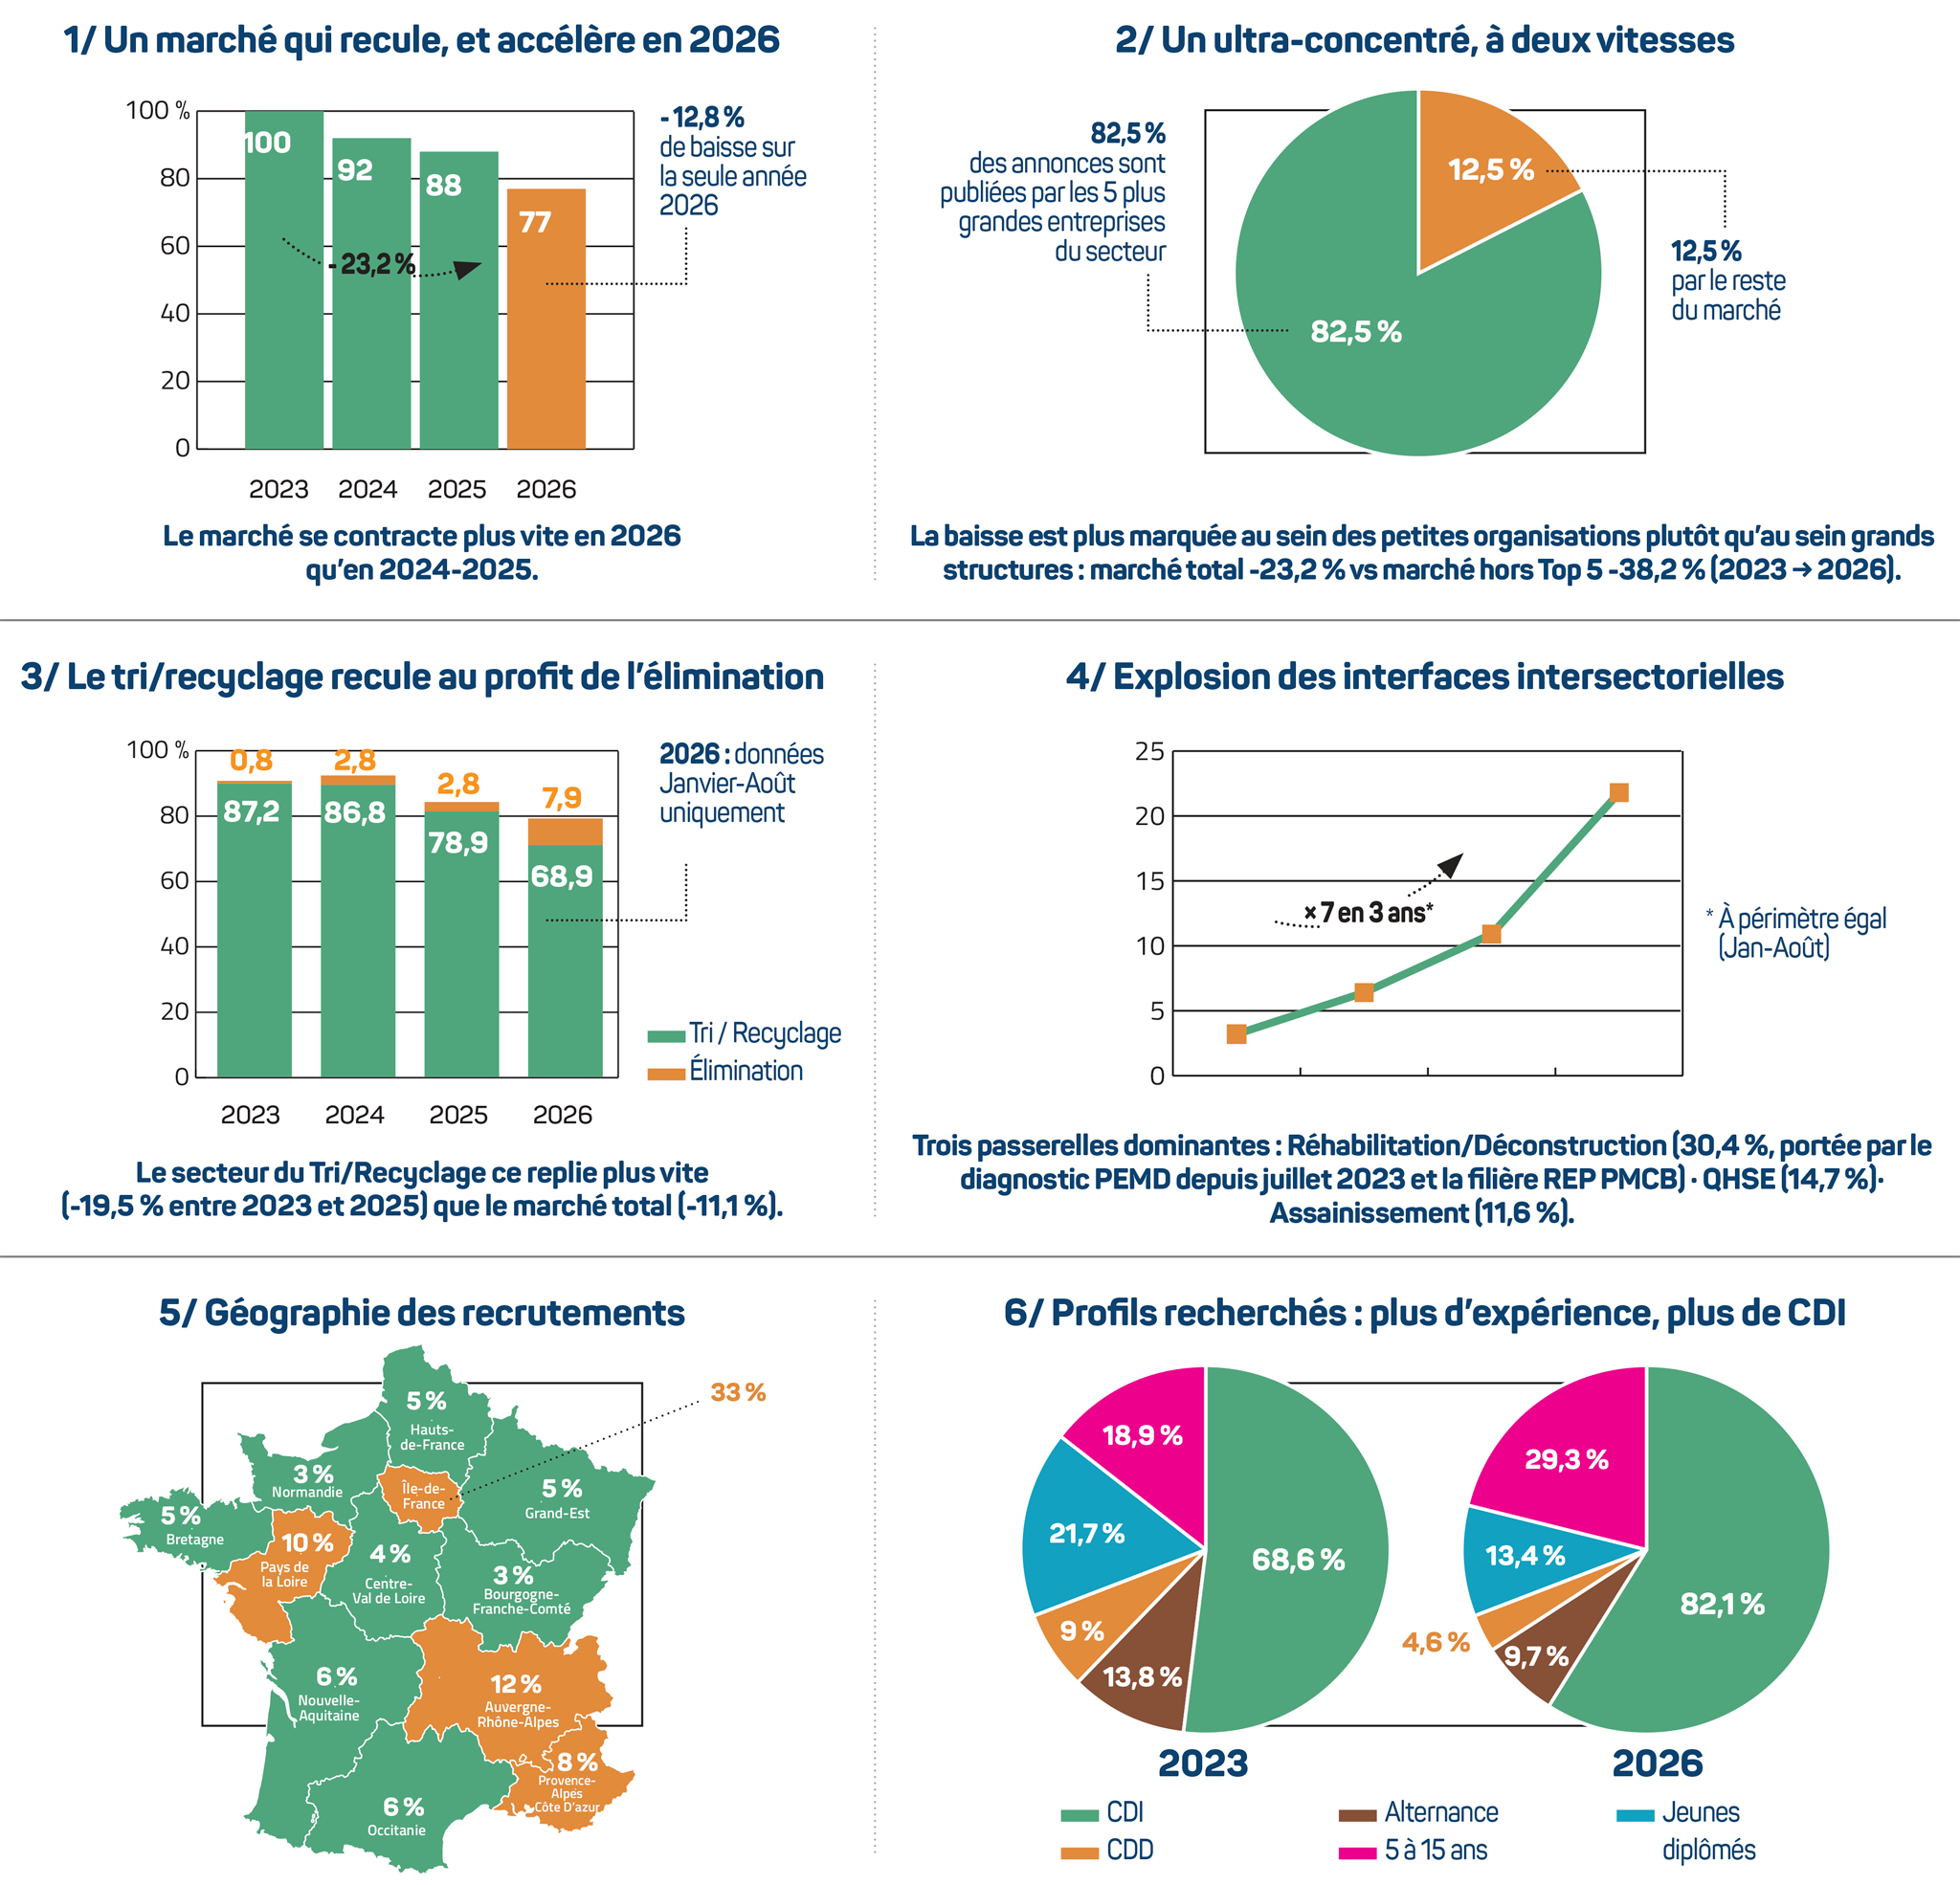
Entre janvier et août 2026, Emploi-Environnement.com a enregistré une baisse de 23 % d'offres comparativement à la même période en 2023 sur les métiers des déchets et de l'économie circulaire. La trajectoire est éclairante : -8 % en 2024 ; -4 % en 2025 ; -13 % sur le début 2026.
La baisse des volumes d'emploi est observée chez tous les acteurs : qu'il s'agisse du Top 5 des annonceurs (Paprec Group, Citeo, Ortec, Séché Environnement et Antea) qui représente 80 % du volume des offres sur Emploi-Environnement comme de Veolia et Suez même s'ils sont moins présents sur la plateforme sur la période analysée.
Cette tendance baissière s'accélère dans un climat particulièrement défavorable aux TPE et PME (le Groupe BPCE anticipe, pour 2026, près de 69 000 défaillances d'entreprises[1]), et notamment dans le secteur du recyclage traditionnellement très exposé. Un risque inflationniste additionnel plane par ailleurs sur l'année : dans son scénario le plus défavorable, la Banque de France évoque une inflation pouvant atteindre 3,3 % en cas de poursuite, voire d'aggravation du conflit au Moyen-Orient[2]. Le marché de l'emploi des déchets ne se contracte donc pas isolément : il fait écho à une fragilité économique plus large, dans un secteur où les marges sont déjà sous tension.
Un marché à deux vitesses
Dans ce contexte, le secteur se concentre également. Par exemple, pour ce qui concerne Paprec, cette tendance est aussi la traduction directe d'une stratégie de croissance externe. Le groupe a mené entre 5 et 10 acquisitions par an ces dernières années[3], portant son chiffre d'affaires de 2,3 milliards d'euros en 2023 à plus de 3 milliards en 2024. L'ambition affichée par Mathieu Petithuguenin, qui a repris la direction du groupe mi-2024, était claire : dépasser Veolia dès 2025 pour s'emparer de la deuxième place du marché français des déchets, derrière le leader Suez. Si cette projection formulée avant la publication des résultats 2025 ne s'est finalement pas concrétisée, le groupe affiche néanmoins une forte croissance.[4] Le rachat de Veolia Déconstruction France en 2023[5] a par ailleurs directement renforcé sa position sur les matériaux de réemploi.
Le tri et le recyclage reculent, l'élimination progresse
Le poids du tri et du recyclage dans les offres passe de 87 % en 2023 à 69 % sur les huit premiers mois de 2026, au profit de l'élimination. Ce basculement, constaté quelle que soit la taille des organisations qui recrutent, ne relève pas d'un simple effet de mix conjoncturel : il traduit une réorientation structurelle du secteur, portée d'abord par une contrainte réglementaire, et renforcée par des logiques économiques convergentes.
Le facteur le plus déterminant est réglementaire. Depuis la loi de Transition énergétique de 2015, la France s'est fixé un objectif de réduction de moitié de l'enfouissement des déchets non dangereux non inertes en 2025 par rapport à 2010[6], objectif renforcé par la loi Agec. Depuis le 1er juillet 2024, les producteurs doivent justifier du respect de leurs obligations de tri pour pouvoir éliminer leurs déchets résiduels en installation de stockage, avec des seuils d'admission plus stricts appliqués depuis le 1er janvier 2025[7]. Mécaniquement, une partie croissante des déchets qui ne peuvent plus être enfouis, faute d'alternative de recyclage, bascule vers l'élimination par incinération : un calendrier réglementaire qui coïncide avec la nette accélération de l'élimination observée dans les recrutements entre 2025 et 2026.
Ce mouvement est renforcé par une crise réelle des débouchés du recyclage matière : l'Europe a perdu près d'un million de tonnes de capacités de recyclage plastique entre 2023 et 2025[8], sous l'effet de la concurrence du plastique vierge et de la volatilité des prix de reprise - une partie de ces flux, eux non plus recyclables, rejoint à son tour la filière élimination.
Ce basculement profite enfin à la valorisation énergétique, dont la compétitivité s'est améliorée avec la hausse durable des prix de l'énergie fossile qu'elle vient remplacer[9] - un contexte que plusieurs grands groupes, à l'image de Paprec, qui a créé Paprec Energies après avoir absorbé Coved en 2016, racheté Inova puis Tiru, et enfin repris la branche opération & maintenance de la CNIM en 2021, ont su manifestement transformer en relais de croissance stratégique.
Ces facteurs ne sont pas juxtaposés par hasard : une contrainte réglementaire qui ferme progressivement la voie de l'enfouissement, une crise des débouchés qui fragilise le recyclage matière, et une compétitivité renouvelée de la valorisation énergétique convergent vers un même diagnostic. C'est une transformation de fond du secteur qui s'illustre dans les recrutements.
La fin d'un modèle de formation par l'alternance ?
Le marché de l'emploi sur les déchets et l'économie circulaire ne se contente pas de ralentir : il change de nature. La part des offres en CDI progresse de 69 % à 82 % entre le premier semestre 2023 et le premier semestre 2026, tandis que l'alternance recule de 14 % à 10 %. Le niveau d'expérience demandé suit la même logique : les postes ouverts aux jeunes diplômés passent de 22 % à 13 % des offres, quand les profils de 5 à 15 ans d'expérience progressent de 19 % à 29 %.
Cette bascule coïncide avec trois vagues successives de désengagement de l'État sur le financement de l'alternance : la suppression de la prime de 6 000 euros pour les contrats de professionnalisation en avril 2024, la réduction de l'aide exceptionnelle à l'apprentissage en 2025 (de 6 000 à 5 000 euros pour les PME, 2 000 euros pour les grandes entreprises), puis la réforme du financement entrée en vigueur le 1er juillet 2025, dont plusieurs CFA ont publiquement dénoncé l'effet dissuasif sur le recrutement d'alternants. Une nouvelle baisse est annoncée pour 2026.
Le lien entre ces deux évolutions n'est pas seulement chronologique. Un secteur sous tension économique, confronté à une désincitation financière croissante à former, opte logiquement pour l'immédiatement opérationnel plutôt que pour l'investissement en compétences. Le risque, pour la filière, est celui d'un déficit de renouvellement des générations à moyen terme. Pour la gestion prévisionnelle des emplois et des compétences (GPEC) des organisations du secteur, c'est une tendance à surveiller de près.
Des compétences appréciées et transférables
Parmi les signaux les plus nets de ce panorama, l'émergence croissante d'offres d'emploi requérant des compétences « déchet » par des organisations d'autres secteurs d'activité. La part des offres où les déchets n'apparaissent qu'en compétence secondaire, c'est-à-dire rattachées à un métier principalement extérieur au secteur, a été multipliée par sept en trois ans, passant de 3 % à 22 % du marché entre 2023 et 2026, à périmètre comparable.
Cette dynamique est portée à plus de 30 % par les métiers de la réhabilitation et de la déconstruction des bâtiments : chefs de projet en économie circulaire des matériaux de réemploi, consultants en diagnostic avant démolition. Cette tendance découle directement de deux obligations réglementaires entrées en vigueur à la date de démarrage de notre période d'observation. Le diagnostic PEMD (produits, équipements, matériaux, déchets), obligatoire depuis le 1er juillet 2023[10] pour toute opération de démolition ou de rénovation significative, impose désormais d'évaluer le potentiel de réemploi des matériaux avant travaux. La filière à responsabilité élargie du producteur (REP) pour les matériaux de construction du bâtiment, opérationnelle depuis 2023[11], structure quant à elle la traçabilité et la valorisation de ces mêmes matériaux. Le bâtiment génère à lui seul 42 millions de tonnes de déchets par an, soit l'équivalent du volume total des déchets ménagers français[12]. Ces deux textes créent un besoin de compétences nouveau et durable : identification, traçabilité, valorisation des matériaux.
Si les atermoiements intervenus sur cette filière REP PMCB depuis la mi-2025 brouillent la vision sur les tendances de recrutement à venir[13], l'évolution des recrutements sur la période depuis 2023 n'est pas un effet de mode ni un simple élargissement du périmètre d'observation : c'est un marché de compétences en construction, adossé à un cadre réglementaire qui se renforce en tendance. Pour un recruteur du secteur bâtiment, la maîtrise de ces compétences constitue déjà un avantage concurrentiel ; elle en constituera certainement un plus grand encore d'ici deux à trois ans, à mesure que les obligations de maîtrise des déchets issus du bâtiment se renforcent.
Les fonctions QHSE forment une deuxième hausse notable. Le secteur des déchets, et en particulier les centres de tri, font face à une hausse documentée de leur sinistralité incendie : le BARPI et la Fédération du Recyclage, du Réemploi et de l'Économie Circulaire (Federrec) recensent environ 40 incidents liés aux batteries lithium en 2023, près du double de 2022, sur fond de temps de stockage allongé et de multiplication des flux de batteries entrant dans les lignes de tri[14]. Cette réalité opérationnelle alimente une demande croissante de compétences sécurité aux interfaces du secteur.
Un marché baromètre, pas seulement un marché en repli
Pris isolément, chacun de ces constats pourrait se lire comme une évolution sectorielle parmi d'autres. Mis bout à bout, ils dessinent un enseignement plus large, et sans doute le plus utile de ce panorama : le marché de l'emploi des déchets et de l'économie circulaire réagit vite, et de façon identifiable, à ce qui se joue autour de lui.
La tension budgétaire des collectivités se lit presque en temps réel dans le recul de leurs publications d'offres (voir encadré). Le durcissement réglementaire sur l'enfouissement se lit dans la bascule vers la valorisation énergétique. Deux textes réglementaires entrés en vigueur mi-2023 se lisent, dans les mois qui suivent, dans la multiplication par sept des interfaces avec le bâtiment. La baisse des aides à l'apprentissage se lit dans le renoncement à former, au profit de profils immédiatement opérationnels. Dans chacun de ces cas, le décalage entre le signal externe et sa traduction dans les offres d'emploi se compte en mois, pas en années.
Ce marché n'est donc pas seulement un thermomètre du volume d'emploi disponible : c'est un indicateur avancé de la façon dont un secteur absorbe, très concrètement, les chocs économiques et les évolutions réglementaires qui le traversent. C'est, pour un recruteur ou un candidat qui suit ce panorama dans la durée, une information au moins aussi précieuse que le chiffre du volume d'offres lui-même.
[1]Groupe BPCE, « BPCE l'Observatoire prévoit 69 000 défaillances d'entreprises en 2026 », février 2026.
[2]Banque de France, Projections macroéconomiques intermédiaires, mars 2026 : scénario de base à 1,7 % d'inflation en 2026, scénario le plus défavorable à 3,3 % en cas d'aggravation du conflit au Moyen-Orient. Ce scénario défavorable s'est partiellement concrétisé début septembre 2026 : après plusieurs mois d'accalmie consécutifs au protocole d'accord du 17 juin 2026, l'armée américaine a repris ses frappes contre des cibles des Gardiens de la révolution iraniens près du détroit d'Ormuz le 1er septembre 2026 (France Info / RFI, 1er septembre 2026).
[3]CCFI, « Recyclage : Paprec pourrait dépasser Veolia en France », 23 mars 2025.
[4]Projection formulée par Mathieu Petithuguenin avant la publication des résultats 2025 définitifs. Si les résultats 2025 publiés en mars 2026 confirment la trajectoire de croissance (3,5 milliards d'euros de chiffre d'affaires (+17 %), 600 millions d'euros d'Ebitda), ils n'actent pas le dépassement annoncé : le dirigeant reconnaît lui-même que le groupe « commence à se rapprocher de la taille de Suez et de Veolia ».
[5]Investec Business Advisory, « Cession de Veolia Déconstruction à Paprec », mai 2023.
[6]Article L541-1 I 7° bis du Code de l'environnement (issu de la loi de Transition énergétique pour la croissance verte, 2015) : objectif de réduction de l'enfouissement des déchets non dangereux non inertes de 30 % en 2020 et 50 % en 2025 par rapport à 2010. Voir la synthèse et le suivi par territoire du RARE (Réseau des Agences Régionales de l'Énergie et de l'Environnement), novembre 2025.
[7]FNADE, « Loi Agec : caractérisation des déchets en Installations de Stockage de déchets Non Dangereux et en incinération » : obligation, depuis le 1er juillet 2024, de justifier du respect des obligations de tri pour pouvoir éliminer des déchets en ISDND ; seuils progressifs d'admission applicables depuis le 1er janvier 2025.
[8]FNADE, communiqué « Les acteurs du recyclage du plastique alertent sur la mise en péril de la filière en France et en Europe » (données initialement publiées par le Bureau international du recyclage, BIR).
[9]FNADE / SN2E, Synthèse de l'étude du modèle économique de la filière CSR (mise à jour).
[10]Plateforme PEMD (CSTB / ministère de la Transition écologique), Foire aux questions : entrée en vigueur au 1er juillet 2023 (arrêté du 26 mars 2023).
[11]Actu-Environnement, « Loi Agec : les mesures qui entrent en vigueur au 1er janvier (ou auraient dû entrer en vigueur) ».
[12]Ministère de la Transition écologique, « Produits et matériaux de construction du secteur du bâtiment (PMCB) ». Le secteur représente environ 42 Mt/an de déchets, soit l'équivalent des déchets ménagers français.
[13]Actu-Environnement, « Moratoire REP PMCB : l'État veut suspendre huit mesures jusqu'en 2027 ».
[14]France Info, « De plus en plus d'incendies dans les centres de tri sont dus aux piles ou batteries au lithium », avril 2025, citant le BARPI et la fédération professionnelle du secteur (FEDEREC, devenue FEDERREC - Fédération du Recyclage, du Réemploi et de l'Économie Circulaire - depuis le renommage annoncé le 26 novembre 2024) : environ 40 incidents liés aux batteries lithium en 2023, près du double de 2022.